
IBAN og SWIFT/BIC: hva er forskjellen?
Hva er forskjellen mellom IBAN og SWIFT/BIC? Les om hva kodene brukes til, og hvilke opplysninger du trenger ved betalinger til utlandet.


Hva som er den beste høyrentekontoen, avhenger av rente, gebyrer, uttaksregler og innskuddsgaranti. En høy annonsert rente betyr ikke nødvendigvis at kontoen gir det beste resultatet for ditt beløp eller behov. Vi ser også på hvordan Wise kan brukes til betalinger og valutaveksling når du har penger på tvers av landegrenser.
Her forklarer vi hvordan du kan sammenligne vilkårene. Oversikten er ikke en rangering eller en personlig anbefaling. Bankinnskudd og investeringer i pengemarkedsfond behandles hver for seg, fordi risikoen og beskyttelsen er forskjellig.
En høyrentekonto er en sparekonto i en bank, vanligvis med høyere rente enn en brukskonto. Renten kan være flytende eller fast i en avtalt periode. Kontoen kan ha begrensninger på uttak, minsteinnskudd eller andre vilkår.
Renter øker saldoen, men gir ikke nødvendigvis positiv avkastning etter skatt og inflasjon. Når opptjente renter blir stående, kan de inngå i beregningsgrunnlaget for senere renter.
En separat sparekonto kan gjøre det lettere å skille sparing fra løpende forbruk. Hvor raskt pengene er tilgjengelige, avhenger av uttaksreglene.
Finansportalen har informasjon om bankinnskudd. Kontroller også bankens egen prisliste og avtalevilkår.¹
| Vilkår | Hva du kan undersøke |
|---|---|
| Rente | Er den flytende, fast eller tidsbegrenset? |
| Rentetrinn | Gjelder satsen hele saldoen eller bare beløpet over en grense? |
| Uttak | Hvor mange uttak er gebyrfrie, og kreves det forhåndsvarsel? |
| Binding | Kan pengene tas ut før avtalt tid, og hva koster det? |
| Kundekrav | Kreves medlemskap, abonnement eller andre bankprodukter? |
| Innskuddsgaranti | Hvilken juridisk bank og garantiordning gjelder? |
| Valuta | Kan valutakursendringer påvirke verdien målt i norske kroner? |
Sammenlign for samme innskuddsbeløp og tidsperiode. En kampanjerente eller rentetrapp kan gjøre at faktisk rente avviker fra satsen som står størst i annonsen.
Nedenfor har vi samlet noen eksempler fra DNB, SpareBank 1, Nordea, Lunar og Revolut, slik at du lettere kan sammenligne gebyrer og vilkår. Vi ser også på kostnadene ved Wise Interest i en egen del. Oversikten er et utgangspunkt, så sjekk gjerne oppdaterte priser og vilkår hos leverandøren før du bestemmer deg.
DNB tilbyr flere sparekontoer. Kontroller hvilken konto tilbudet gjelder, rentetrinn og eventuelle uttaksgebyrer. Vilkårene for ett produkt gjelder ikke automatisk alle bankens sparekontoer.²
| DNB Sparekonto Pluss | Uttaksgebyr |
|---|---|
| De første 12 uttakene per år | 0 kr |
| Ytterligere uttak | 1 % av uttaksbeløpet, maksimalt 250 kr per uttak |
Uttak av fjorårets renter kommer i tillegg til de 12 gebyrfrie uttakene. Avslutning av kontoen regnes som et uttak.²
SpareBank 1 består av flere banker med egne produkter og priser. Velg riktig lokalbank før du sammenligner rente, uttaksvarsel og gebyrer. Ikke legg til grunn at alle kontoer i alliansen har samme uttaksfrist.³
Som et konkret eksempel har SpareBank 1 Sør-Norge Sparekonto Pluss disse uttaksgebyrene. Prisene gjelder denne banken og kontoen.¹¹
| SpareBank 1 Sør-Norge Sparekonto Pluss | Uttaksgebyr |
|---|---|
| De første 4 uttakene per år | 0 kr |
| Fra og med det 5. uttaket | 200 kr per uttak |
Nordea har forskjellige spareprodukter. Undersøk minsteinnskudd, eventuell binding og uttaksregler for den konkrete kontoen.⁴
For Nordea Sparekonto Ekstra gjelder følgende uttaksgebyrer. Andre sparekontoer hos Nordea kan ha andre vilkår.¹²
| Nordea Sparekonto Ekstra | Uttaksgebyr |
|---|---|
| De første 4 uttakene per år | 0 kr |
| Fra og med det 5. uttaket | 250 kr per uttak |
Se Lunars norske produktsider for tilbudet som gjelder norske kunder. Hvis en rente er knyttet til et betalt abonnement, må abonnementsprisen inngå i sammenligningen. Kontroller også hvilken innskuddsgaranti som gjelder.⁵
Hos Lunar krever sparekonto med rente en betalt pakke. Månedsprisen gjelder hele pakken og må tas med når du vurderer hva sparingen koster.¹³
| Lunar-pakke | Pris per måned | Tilgang til sparekonto med rente |
|---|---|---|
| Light | 0 kr | Nei |
| Standard | 29 kr | Ja |
| Plus | 79 kr | Ja |
| Unlimited | 189 kr | Ja |
Revolut skiller mellom sparekonto uten binding og fleksible pengefond. Førstnevnte er et bankinnskudd; sistnevnte innebærer investering i pengemarkedsfond. Avkastning, risiko, gebyrer og garantiordninger er derfor forskjellige. Se hvilket produkt du faktisk får tilbud om i Norge.⁶
Revoluts sparekonto uten binding i NOK har ingen gebyrer for åpning, bruk eller uttak. Et betalt abonnement er valgfritt.¹⁴ ¹⁵
| Revolut sparekonto uten binding | Gebyr |
|---|---|
| Åpning og bruk | 0 kr |
| Uttak fra sparekontoen | 0 kr |
| Standard-abonnement | 0 kr per måned |
For fleksible pengefond påløper et årlig servicegebyr som avhenger av valuta og abonnement. Tabellen viser disse investeringskostnadene separat fra sparekontoen. Abonnementsprisene gjelder månedlig betaling; binding og egne vilkår kan gjelde.¹⁴
| Revolut-abonnement | Pris per måned | Årlig fondsgebyr EUR | Årlig fondsgebyr GBP | Årlig fondsgebyr USD |
|---|---|---|---|---|
| Standard | 0 kr | 0,90 % | 1,25 % | 1,50 % |
| Plus | 45,99 kr | 0,75 % | 1,00 % | 1,25 % |
| Premium | 94,99 kr | 0,30 % | 0,50 % | 0,75 % |
| Metal | 169,99 kr | 0,15 % | 0,25 % | 0,50 % |
| Ultra | 700 kr (introduksjonspris) | 0,05 % | 0,10 % | 0,15 % |
Med Wise Interest kan kvalifiserte kunder velge å investere penger i pengemarkedsfond i støttede valutaer. Dette må ikke forveksles med en vanlig Wise-saldo eller et bankinnskudd.⁷
Kapitalen er utsatt for risiko. Verdien kan falle, avkastningen varierer, og produktet omfattes ikke av bankenes innskuddsgaranti. For en person som måler økonomien i norske kroner, kan også valutakursendringer påvirke resultatet.
Det påløper kostnader til Wise og fondet. Kjøp og salg av fondsandeler tar tid, og tilgangen til hele beløpet kan i enkelte situasjoner være begrenset mens handler behandles. Kontroller gjeldende produktinformasjon, risikodokumentasjon og gebyrer før du velger funksjonen.⁷
For norske kunder viser Wise følgende årlige kostnader for de tilgjengelige BlackRock-fondene. Prosentene beregnes av verdien som er investert, og består av både Wise-gebyret og fondets forvaltningsgebyr.¹⁶ ¹⁷
| Wise Interest – valuta | Årlig Wise-gebyr | Årlig fondsgebyr | Samlet årlig kostnad |
|---|---|---|---|
| EUR | 0,16 % | 0,10 % | 0,26 % |
| GBP | 0,45 % | 0,10 % | 0,55 % |
| USD | 0,18 % | 0,10 % | 0,28 % |
Fondets gebyr er innarbeidet i fondsverdien. Wise-gebyret beregnes daglig og belastes månedlig. Eventuell valutaveksling kommer i tillegg.¹⁶
Historiske eller annonserte avkastningstall er ingen garanti for fremtidig avkastning. Denne artikkelen anbefaler ikke Wise Interest som erstatning for en sparekonto.
En konto uten binding kan likevel ha et begrenset antall gebyrfrie uttak. En konto med binding eller uttaksvarsel kan ha andre rentebetingelser, men begrenser når eller hvordan pengene kan tas ut.
Les avtalen for å se om tidlig uttak er tillatt, hvordan gebyret beregnes, og når en renteendring får virkning. Det finnes ingen garanti for at lengre binding gir høyere rente enn alle fleksible alternativer.
Den norske innskuddsgarantien dekker som hovedregel inntil 2 millioner kr per innskyter per medlemsbank, inkludert renter. Flere kontoer i samme bank gir ikke hver sin grense. Det finnes særregler for enkelte midlertidig høye innskudd.⁸
Utenlandske banker og filialer kan være omfattet av en annen garantiordning, eventuelt med tilleggsdekning. Undersøk den juridiske banken bak produktet og informasjonen som følger kontoavtalen.
Fond og andre investeringer er ikke bankinnskudd. En eventuell investorbeskyttelsesordning dekker ikke vanlige markedstap.
Bankrenter er normalt skattepliktig alminnelig inntekt, med ordinær sats på 22 % i 2026. Særregler kan påvirke satsen. Dette betyr ikke at avkastning fra alle finansielle produkter skattlegges likt.¹⁰
Norske banker rapporterer vanligvis saldo og renter, men du må kontrollere skattemeldingen. Utenlandske kontoer, renter og investeringer kan måtte legges til manuelt. Skattebehandlingen av fond avhenger av produktet og reglene som gjelder.
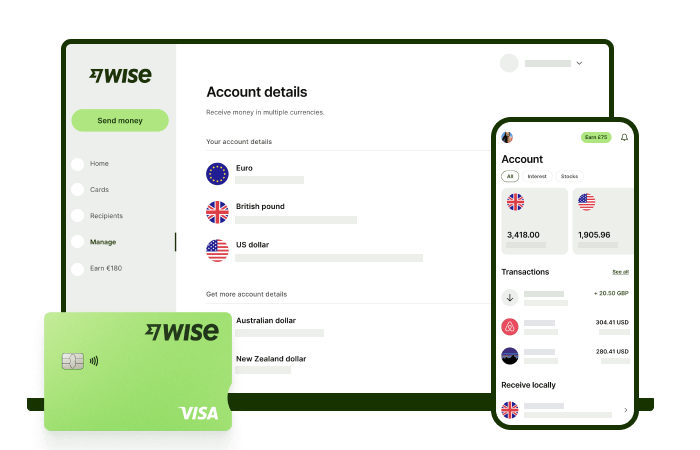
Har du inntekter eller utgifter i en annen valuta? Med Wise kan du sammenligne gebyr, valutakurs og mottakerbeløp med banken din og se om du kan spare penger på overføringer og veksling.
En vanlig Wise-konto brukes til betalinger og valutaveksling. Du trenger ikke aktivere Wise Interest for å bruke disse funksjonene. Se gjeldende priser før du velger hvordan du vil betale.
Med en Wise-konto kan du:
Du oppretter kontoen på nett og administrerer den i appen.
Skaff deg en gratis Wise-konto i dag
Tar du ut mer enn månedsgrensen, betaler du 2.69% av beløpet over grensen. Du kan også måtte betale for valutaveksling og eventuelle gebyrer fra minibankeieren.
Det finnes ikke ett svar som gjelder alle. Rente, saldo, uttaksbehov, gebyrer og garantiordning må vurderes samlet. Oversikten over gir ingen personlig produktanbefaling.
Kontroller både etablering, uttak og eventuelle kundepakker. En konto uten etableringsgebyr kan ha andre kostnader.
Innskuddsgaranti beskytter kvalifiserende bankinnskudd innenfor ordningens vilkår og grenser. Inflasjon kan likevel redusere kjøpekraften, og en konto i utenlandsk valuta har valutarisiko. Fond kan dessuten falle i verdi.
Nei. Wise Interest innebærer investering i fond. Risiko og beskyttelse er forskjellig fra en bankkonto.⁷
Sammenlign vilkår for samme beløp og tidsperiode, og skill mellom bankinnskudd og investeringer. Verken en høy rente eller historisk fondsavkastning forteller alene hva du vil sitte igjen med.
Artikkelen gir generell informasjon og erstatter ikke en personlig vurdering fra en kvalifisert rådgiver.
Kilder kontrollert: 05.08.2026
*Se vilkår for bruk og produkttilgjengelighet for ditt område eller besøk Wise-gebyrer og -priser for den mest oppdaterte informasjonen om priser og gebyrer.
Denne publikasjonen er ment for generelle informasjonsformål og utgjør ikke juridisk, skattemessig eller annen profesjonell rådgivning fra Wise Payments Limited eller dets datterselskaper og tilknyttede selskaper, og den er ikke ment som en erstatning for å innhente råd fra en finansiell rådgiver eller annen profesjonell.
Vi gir ingen garantier eller erklæringer, enten uttrykte eller underforståtte, om at innholdet i publikasjonen er nøyaktig, fullstendig eller oppdatert.
Hva er forskjellen mellom IBAN og SWIFT/BIC? Les om hva kodene brukes til, og hvilke opplysninger du trenger ved betalinger til utlandet.

Her får du alle detaljer om hvordan du skal åpne en bankkonto i Danmark, og hvilke banker som nordmenn benytter seg av mest i landet.

Les denne guiden på hvordan du kan åpne en bankkonto i England, hvilken dokumentasjon du trenger, og hvor mye det koster å opprette.

Få oversikt over prosedyre og kostnader forbundet med å åpne bankkonto i Thailand, og les mer om hvorfor Wise kan være et ypperlig alternativ.

Her får du all informasjon du trenger for å opprette en bankkonto i Dubai, hvor mye dette koster, og hvilke dokumenter du bør ta med deg.

Om du vurderer enten Wise Business eller Privat, er sjansen stor for at du vil bli mer fornøyd med Business. Les sammenligningen for å vite hvorfor.




























































